Aktualisiert am 2026-08-25: krafteq Handwerk ist Standardsoftware in der Einführungsphase — wir führen sie gerade mit den ersten Betrieben ein. Der Einstieg heißt jetzt Kostenlos testen und gilt für Handwerksbetriebe: Wir richten Ihre Testinstanz von Hand ein, in der Regel innerhalb von drei Werktagen; das individuelle, schriftliche Angebot kommt danach.
Wenn Handwerker und andere Betriebe über die E-Rechnung sprechen, geht es fast immer um ein Datum: 2028, dann wird es für alle ernst. Diese Frist ist real — und die genauen Stichtage, Formate und Ausnahmen haben wir auf unserer Themenseite zur E-Rechnung-Pflicht kompakt zusammengefasst. Dieser Beitrag macht etwas anderes: Er schaut über den Stichtag hinaus.
Denn die Frist ist nur die sichtbare Spitze. Dahinter steckt eine größere Verschiebung, über die kaum jemand mit Ihnen redet: Die Rechnung, wie Sie sie kennen, verschwindet als Dokument — und wird zu einem Datensatz. Wer das versteht, trifft heute bessere Entscheidungen als jemand, der nur ein Häkchen für 2028 setzen will. Eines vorweg: Das hier ist eine Einordnung, keine Steuerberatung.
Die Rechnung hört auf, ein Blatt Papier zu sein
Jahrzehntelang war eine Rechnung ein Dokument für Menschen. Sie wurde gedruckt, per Post oder E-Mail verschickt, ein Mitarbeiter las sie und tippte die Zahlen in ein zweites Programm. Die PDF hat daran nichts geändert — sie ist nur ein digitalisiertes Blatt Papier. Ein Mensch muss sie immer noch lesen.
Die E-Rechnung bricht mit diesem Prinzip. Sie ist kein Bild einer Rechnung, sondern ein strukturierter Datensatz, den eine Software direkt versteht — ohne dass jemand etwas abtippt. Der Rechnungsbetrag, die Positionen, die Steuersätze, die Bankverbindung stehen an fest definierten Stellen, maschinenlesbar. Das ist der eigentliche Kern der Umstellung, und er ist viel grundlegender als die Frage, ob Sie ab 2027 oder 2028 dran sind: Die Rechnung wird vom Schriftstück zur Schnittstelle zwischen zwei Systemen.
Das klingt technisch, hat aber sehr praktische Folgen. Eine Rechnung, die als Datensatz ankommt, kann automatisch geprüft, zugeordnet und verbucht werden. Tippfehler beim Übertragen entfallen. Was heute drei Handgriffe und einen Menschen braucht, wird zu einem Vorgang, der im Hintergrund läuft. Genau deshalb treibt der Gesetzgeber das Thema — nicht um Betriebe zu ärgern, sondern weil strukturierte Rechnungsdaten für alle Beteiligten weniger Reibung bedeuten.
PDF ist nicht gleich PDF
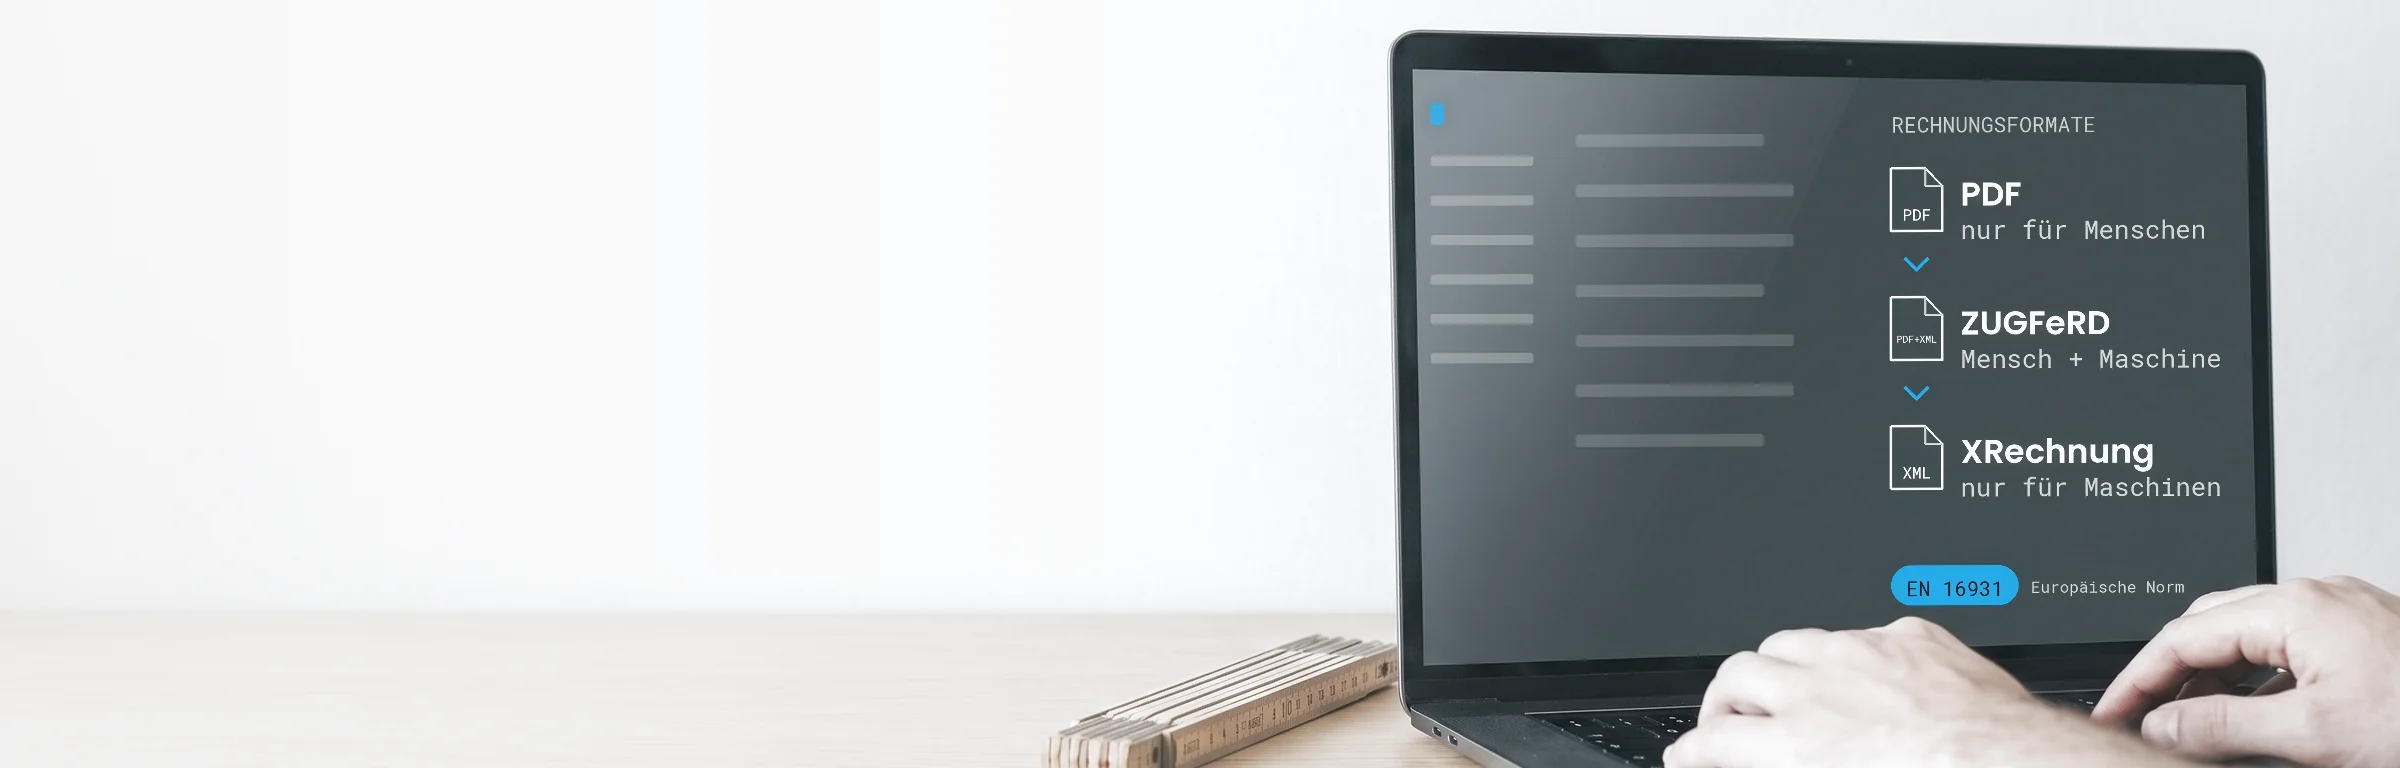
Hier entsteht die häufigste Verwechslung, und sie kostet Betriebe später Zeit: Eine E-Rechnung kann aussehen wie ein PDF. Sie kann sogar eines sein. Drei Dinge sind auseinanderzuhalten.
Das reine PDF. Was aus Word, aus dem Druckdialog oder aus vielen älteren Rechnungsprogrammen herausfällt: das Bild einer Rechnung. Ein Mensch liest es, eine Software nicht. Im B2B ist das bis Ende 2026 breit zulässig und danach gestaffelt nach Umsatz nicht mehr — eine E-Rechnung im Sinne des Gesetzes war es aber nie, sondern eine „sonstige Rechnung”.
Die XRechnung. Eine reine XML-Datei. Öffnet man sie, sieht man Datenfelder und keine Rechnung — für den Menschen unlesbar, für die Buchhaltungssoftware perfekt. Im öffentlichen Sektor ist sie der Standard.
Das hybride ZUGFeRD. Ein PDF, in das die XML-Datei eingebettet ist — technisch ein PDF/A-3 mit Anhang. Ihr Kunde öffnet es und sieht seine gewohnte Rechnung; seine Software greift auf die eingebetteten Daten zu und verbucht sie, ohne etwas abzutippen. Beide Welten in einer Datei.
Wie so ein Datensatz tatsächlich aussieht
Am schnellsten versteht man es beim Hinsehen. Nehmen wir eine einzige Position aus einer Malerrechnung: 84 m² Wandfläche streichen, zwei Anstriche, 12,50 € pro m². Auf dem PDF ist das eine Zeile mit vier Zahlen. In der E-Rechnung steht dieselbe Position so:
<cac:InvoiceLine>
  <cbc:ID>1</cbc:ID>
  <cbc:InvoicedQuantity unitCode="MTK">84.00</cbc:InvoicedQuantity>
  <cbc:LineExtensionAmount currencyID="EUR">1050.00</cbc:LineExtensionAmount>
  <cac:Item>
    <cbc:Name>Wandflächen streichen, 2 Anstriche</cbc:Name>
    <cac:ClassifiedTaxCategory>
      <cbc:Percent>19.00</cbc:Percent>
    </cac:ClassifiedTaxCategory>
  </cac:Item>
  <cac:Price>
    <cbc:PriceAmount currencyID="EUR">12.50</cbc:PriceAmount>
  </cac:Price>
</cac:InvoiceLine>
Das ist keine schönere Rechnung — es ist dieselbe Rechnung, nur benannt. InvoicedQuantity mit unitCode="MTK" heißt „84 Quadratmeter”, und zwar so, dass jede Software, die den Standard kennt, es gleich liest; MTK ist der internationale Code für Quadratmeter. LineExtensionAmount ist der Zeilenbetrag netto, Percent der Steuersatz, PriceAmount der Einheitspreis.
Genau darin liegt der Unterschied zum PDF. Dort muss ein Mensch erkennen, dass „1.050,00” der Zeilenbetrag ist und nicht die Kundennummer — er erkennt es an der Stelle, an der die Zahl auf dem Blatt steht. Im Datensatz steht es im Feldnamen. Deshalb kann die Software des Empfängers die Rechnung prüfen, zuordnen und verbuchen, ohne dass jemand hinsieht.
Ein Hinweis für die Praxis: XRechnung erlaubt zwei Syntaxen — die hier gezeigte (UBL) und eine zweite (UN/CEFACT CII), die auch in ZUGFeRD steckt. Die Feldnamen sehen dort anders aus, die Inhalte sind dieselben. Welche davon Ihr Kunde erwartet, ist eine Frage an die Software, nicht an Sie.
Daraus folgen zwei Dinge, die im Alltag zählen.
Man kann es nicht ansehen. Ein ZUGFeRD und ein einfaches PDF sehen im E-Mail-Anhang identisch aus: gleiche Dateiendung, gleiche Vorschau, gleiches Aussehen beim Öffnen. Ob eine Rechnung die Pflicht erfüllt, entscheidet sich in Daten, die niemand sieht. Wer annimmt, mit „digitalen Rechnungen” bereits fertig zu sein, weil er PDFs per Mail verschickt, sollte das einmal konkret prüfen.
Im Hybrid führt die XML. Weichen die PDF-Ansicht und die eingebetteten Daten voneinander ab, gilt der Datensatz — nicht das, was der Mensch liest. Wer im PDF noch von Hand etwas korrigiert, verschickt am Ende zwei verschiedene Rechnungen in einer Datei.
Und ein Detail, das gern übersehen wird: Nicht jede ZUGFeRD-Variante erfüllt die Pflicht. Die schlanken Profile (MINIMUM, BASIC WL) sind als Buchungshilfe gedacht und enthalten nicht alle vorgeschriebenen Angaben; erst ab den Profilen BASIC beziehungsweise EN 16931 trägt die Datei als E-Rechnung. Wenn auf der Feature-Liste Ihrer heutigen Software „ZUGFeRD” steht, ist die Frage also nicht ob, sondern in welchem Profil.
Wohin es läuft: Europa denkt in Echtzeit
Die deutsche Regelung ist kein Endpunkt, sondern eine Auffahrt auf eine europäische Autobahn. Im März 2025 hat die EU das Paket ViDA (VAT in the Digital Age — Mehrwertsteuer im digitalen Zeitalter) beschlossen. Es zeigt, wohin die Reise geht, und die Richtung ist eindeutig:
- Ab 2030 werden grenzüberschreitende Rechnungen zwischen Unternehmen in der EU elektronisch — gekoppelt an eine digitale Meldepflicht nahezu in Echtzeit. Die Rechnungsdaten gehen dann nicht nur an den Kunden, sondern zeitnah auch an die Finanzverwaltung.
- Bis 2035 sollen die nationalen Systeme, auch das deutsche, an den gemeinsamen europäischen Standard angeglichen werden.
Die Kernidee dahinter ist ein Bruch mit der bisherigen Logik. Heute erstellen Sie Rechnungen, sammeln sie und melden dem Finanzamt einmal im Monat oder im Quartal eine Summe. In der Zielwelt sieht die Verwaltung die strukturierten Daten praktisch in dem Moment, in dem die Rechnung entsteht. Aus einer nachträglichen Meldung wird ein laufender Datenstrom.
Für einen kleinen Betrieb ohne EU-Auslandsgeschäft ist 2030 noch nicht der Tag, an dem sich alles ändert — die grenzüberschreitende Meldepflicht trifft zuerst andere. Aber die Richtung ist gesetzt, und die deutschen Schritte bis 2028 sind der erste Teil davon. Wer das im Kopf hat, denkt bei der E-Rechnung nicht in Stichtagen, sondern in einem Jahrzehnt.
Was der Wandel für Ihren Betrieb bedeutet
Wenn die Rechnung zum Datensatz wird und die Meldung Richtung Echtzeit wandert, ändert sich mehr als ein Rechnungsformat. Es ändert sich, wie Buchhaltung in einem kleinen Betrieb überhaupt funktioniert:
- Buchhaltung wird laufend statt einmal im Jahr. Der Schuhkarton, der im Dezember zum Steuerberater wandert, passt immer schlechter in eine Welt, in der Daten fortlaufend fließen. Wer seine Zahlen ohnehin sauber und aktuell hält, hat hier einen Vorsprung.
- Datenqualität wird sichtbar. Ein unvollständiger oder falscher Datensatz fällt bei maschineller Prüfung sofort auf — nicht erst bei der Betriebsprüfung Jahre später. Das ist unbequemer, aber ehrlicher.
- Medienbrüche verschwinden. Rechnung schreiben, ausdrucken, abheften, abtippen — jeder dieser Schritte ist eine Fehlerquelle und kostet Zeit. Strukturierte Daten machen die Kette durchgängig.
- Der Aufwand verschiebt sich nach vorn. Sie investieren einmal in saubere Abläufe und Stammdaten, statt jede Rechnung einzeln von Hand zu behandeln.
Das ist der Grund, warum wir die E-Rechnung nicht nur als Pflicht sehen. Sie zwingt Betriebe zu etwas, das sich am Ende auszahlt: Ordnung in den Daten. Der Betrieb, der 2028 nur das gesetzliche Minimum erfüllt, hat eine Pflicht abgehakt. Der Betrieb, der die Umstellung nutzt, um seine Abläufe zu entrümpeln, spart danach jeden Monat Zeit. Wie das für einen Malerbetrieb aussieht — Abschlag, Schlussrechnung mit Vorabzug, XRechnung und ZUGFeRD am selben Auftrag —, steht auf der Seite Rechnungsprogramm für Maler.
Pflicht heute, weniger Handarbeit morgen
Die ehrliche Einordnung ist also nicht „ein weiteres bürokratisches Ärgernis”, sondern: Ein langfristiger Umbau, der ohnehin kommt und den Sie mitgestalten können. Der Unterschied liegt in der Haltung. Wer die E-Rechnung als lästiges Detail behandelt und die schnellste Notlösung nimmt, baut oft mehrfach um — 2028, dann wieder, wenn die europäische Stufe greift. Wer sie als das nimmt, was sie ist — der Anfang einer datengetriebenen Rechnungswelt — richtet seine Abläufe einmal richtig aus.
Fazit
Die Frist 2028 ist ein Zwischenschritt, kein Ziel. Das eigentliche Thema ist, dass die Rechnung zum maschinenlesbaren Datensatz wird und die Meldung Richtung Echtzeit wandert — in Deutschland und über ViDA in ganz Europa. Für kleine Betriebe heißt das: Es lohnt sich, jetzt in saubere, strukturierte Abläufe zu investieren, statt später mehrfach nachzubessern.
Die konkreten Fristen, Formate und Ausnahmen finden Sie auf unserer Themenseite zur E-Rechnung-Pflicht. Und wenn Sie sehen wollen, wie Ihre Abläufe aussehen, wenn Rechnungen strukturiert durch Ihr System laufen, statt von Hand behandelt zu werden: Testen Sie kostenlos — wir richten Ihre Testinstanz von Hand ein, Sie probieren es mit Ihren eigenen Daten aus, in der Regel innerhalb von drei Werktagen und ohne Verkaufstermin. XRechnung und ZUGFeRD gehören bei krafteq Handwerk zum Standardumfang, samt DATEV-Export und Belegpaket für den Steuerberater. krafteq Handwerk ist Standardsoftware für Handwerksbetriebe — kein Projekt, das erst für Sie gebaut wird. Wir führen krafteq Handwerk gerade mit den ersten Betrieben ein — Sie testen kostenlos, das individuelle Angebot kommt danach. Für die verbindliche Beurteilung Ihres konkreten Falls bleibt Ihr Steuerberater die richtige Adresse.
Quellen
Stand der Recherche: Juli 2026.
- Bundesministerium der Finanzen — Fragen und Antworten zur Einführung der obligatorischen E-Rechnung (Stand: März 2026): Rechtsgrundlage (Wachstumschancengesetz), Fristen 2025/2027/2028, Formate nach EN 16931, Übergangsregelungen und Ausnahmen.
- Europäische Kommission — VAT in the Digital Age (ViDA): das am 11. März 2025 angenommene EU-Paket, digitale Meldepflicht für grenzüberschreitende B2B-Umsätze ab 2030, Angleichung der nationalen Systeme bis 2035.